 어림
소득이 매달 다를 때, 저축과 투자 금액은 어떻게 정할까요?
어림 리서치, 2026.10.19
이 글에서 다루는 것
- 소득이 들쭉날쭉할 때 기준으로 삼을 달
- 비상금은 몇 개월치를 볼지
- 매달 정해 둘 투자 금액
- 더 들어온 달과 적게 들어온 달에 할 일
⏱ 예상 읽기 시간 8분
프리랜서로 일하거나 아르바이트 시간이 달마다 바뀌면, 통장에 들어오는 돈도 매달 다르죠. 많이 들어온 달을 보고 투자 금액을 정하면 적게 들어온 달에 버겁고, 그때그때 새로 정하자니 기준이 서지 않습니다.
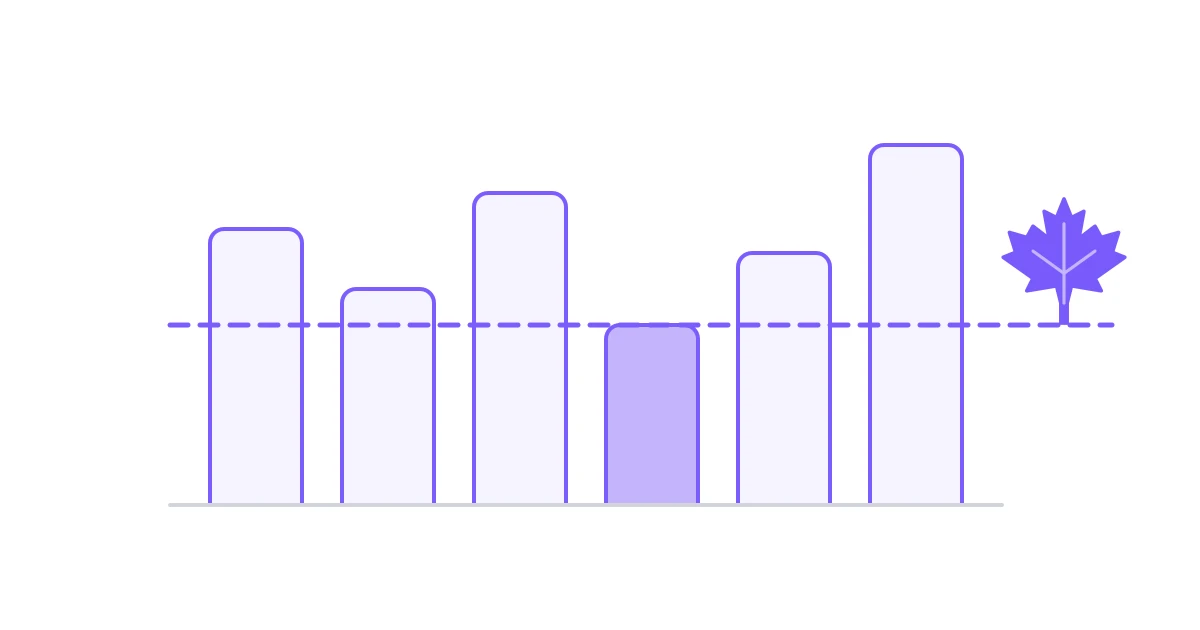
어림은 최근 6개월 가운데 가장 적게 들어온 달을 기준으로 매달 투자할 금액을 정하길 권합니다. 그 달에도 꼭 나갈 돈과 생활비를 내고 남는 범위 안에서요. 더 들어온 달에는 비상금이 충분하고 금리가 높은 빚이 없다면 그만큼 투자를 늘리고, 비상금이 아직 모자라면 그 돈으로 비상금부터 채웁니다.
기준은 최근 6개월 중 가장 적게 들어온 달
먼저 최근 6개월 동안 실제로 통장에 들어온 금액을 적어 봅니다. 받기로 했지만 아직 들어오지 않은 돈은 넣지 않습니다. 다만 통장에 들어온 돈이 모두 생활이나 투자에 쓸 수 있는 돈은 아니에요. 업무에 드는 비용이나 나중에 따로 낼 세금이 있다면 그만큼 빼고 적습니다.
가상 예시로 이렇게 들어왔다고 해 볼게요.
| 달 | 들어온 돈 |
|---|---|
| 첫째 달 | 230만 원 |
| 둘째 달 | 180만 원 |
| 셋째 달 | 260만 원 |
| 넷째 달 | 150만 원 |
| 다섯째 달 | 210만 원 |
| 여섯째 달 | 300만 원 |
가장 적게 들어온 달은 150만 원입니다. 매달 꼭 나갈 돈(월세와 관리비, 통신비와 보험료)이 55만 원이고 생활비가 85만 원이라면, 150만 원이 들어온 달에도 10만 원이 남아요. 이 10만 원이 매달 정해 둘 수 있는 투자 금액의 한도입니다.
평균으로 정하면 어떨까요. 여섯 달 평균은 약 222만 원이라, 꼭 나갈 돈과 생활비 140만 원을 빼면 매달 약 82만 원을 떼어 둘 수 있을 것처럼 보입니다. 하지만 150만 원이 들어온 달에는 10만 원밖에 남지 않으니, 나머지 약 72만 원을 비상금에서 꺼내 메워야 하죠. 가장 적게 들어온 달을 기준으로 삼은 이 예시에서는 150만 원이 들어온 달에도 10만 원을 남길 수 있습니다. 앞으로 소득이 더 줄거나 필요한 지출이 늘면 투자금도 다시 정해야 해요.
최근 6개월 중에 소득이 없던 달이 있었다면 기준은 0원입니다. 이때는 매달 정해 두는 투자금 없이, 아래에서 설명하는 것처럼 더 들어온 달에만 투자를 정해요.
짚고 가요
최근 6개월 동안 실제로 들어온 돈 중 가장 적은 달을 기준으로, 꼭 나갈 돈과 생활비를 빼고 남는 범위에서 매달 투자 금액을 정해요.
비상금은 3개월치보다 길게 봅니다
전국투자자교육협의회는 갑자기 아프거나 휴직으로 급여가 나오지 않는 경우에 대비해 최소 3~6개월간의 생활비를 마련해 두라고 안내합니다.[1] 어림은 3개월치를 첫 목표로 보고, 소득이 들쭉날쭉하다면 그보다 길게 잡는 쪽을 권해요. 일이 끊기는 기간이 생길 수 있고, 적게 들어온 달마다 모자란 돈을 비상금에서 메우게 되니까요.
기준이 되는 한 달 금액은 꼭 나갈 돈과 생활비를 더한 금액입니다. 생활비에 이미 대출 상환액을 넣었다면 다시 더하지 않아요. 앞의 예시라면 한 달 금액은 140만 원이고, 3개월치는 420만 원이에요.
몇 개월치까지 늘릴지는 과거에 일이 끊겼던 기간과 앞으로 예상되는 공백, 다음 수입이 들어올 시점, 부양할 가족을 함께 보고 정합니다. 예전보다 공백이 길어질 수도 있어요. 가상 예시로 4개월치를 목표로 정했다면 560만 원을 모으는 식입니다.
짚고 가요
소득이 들쭉날쭉하다면 비상금은 3개월치를 첫 목표로 하되, 일이 끊길 수 있는 기간과 부양할 가족을 보고 더 길게 잡아요.
매달 이 순서로 나눕니다
돈이 들어오는 날이 일정하지 않다면, 실제로 입금된 것을 확인한 뒤에 나눕니다.
- 꼭 나갈 돈과 생활비를 먼저 남깁니다. 앞의 예시라면 140만 원이에요.
- 비상금이 목표에 못 미쳤다면 남는 돈은 비상금으로 보내고, 이번 달 투자는 0원으로 둡니다.
- 비상금이 목표만큼 있다면 기준 달에서 정한 금액을 투자합니다. 앞의 예시라면 매달 10만 원이에요.
- 그러고도 남는 돈은 아래의 ’더 들어온 달’처럼 나눕니다.
금리가 높은 빚이 남아 있다면 비상금 목표를 채웠더라도 새 투자는 0원으로 둡니다. 당장 필요한 현금을 남기고, 추가 상환에 얼마를 쓸지 먼저 정해요.
소득이 일정하지 않다는 이유만으로 투자를 계속 0원으로 둘 필요는 없습니다. 생활비와 상환, 비상금을 지킬 수 있고 금리가 높은 빚이 없다면 정한 금액만큼은 꾸준히 이어 갈 수 있어요.
짚고 가요
비상금이 목표에 못 미치거나 금리가 높은 빚이 있으면 투자는 0원으로 두고, 그렇지 않다면 기준 달에서 정한 금액을 매달 투자해요.
더 들어온 달에는
가상 예시로 300만 원이 들어온 달을 볼게요. 꼭 나갈 돈과 생활비 140만 원을 빼면 160만 원이 남습니다.
앞의 300만 원은 업무 비용과 따로 낼 세금을 뺀 금액입니다. 생활비 등 140만 원도 이미 남겨 뒀으니, 같은 돈을 다시 빼지는 않아요. 남은 160만 원에서 다음 입금까지 추가로 필요한 생활비나 상환액, 날짜가 정해진 지출이 있는지 확인합니다. 투자한 돈은 넣은 금액보다 줄어들 수 있으니, 가까운 시기에 쓸 돈은 투자에 넣지 않아요. 이 예시에서는 추가로 떼어 둘 돈이 없다고 가정할게요.
- 비상금이 목표만큼 있고 금리가 높은 빚도 없다면: 정해 둔 투자금 10만 원을 포함해, 남은 160만 원을 이번 달 투자에 쓸 수 있습니다.
- 비상금이 아직 모자라다면: 160만 원을 비상금으로 먼저 보냅니다. 목표를 채우고도 남는 돈이 있고 금리가 높은 빚이 없다면, 그 돈을 투자에 더해요.
- 금리가 높은 빚이 있다면: 투자는 0원으로 두고, 당장 필요한 현금을 남긴 뒤 추가 상환에 얼마를 쓸지 정합니다.
많이 들어온 달이 몇 번 이어졌다고 매달 정해 둔 투자금을 바로 올리지는 않습니다. 기준은 여전히 최근 6개월 중 가장 적게 들어온 달이에요.
짚고 가요
더 들어온 달에는 곧 나갈 돈을 먼저 떼어 둔 뒤, 비상금이 충분하고 금리가 높은 빚이 없으면 투자에 더하고, 비상금이 모자라면 비상금부터 채워요.
적게 들어온 달에는
기준 달보다도 적게 들어오는 달이 생길 수 있습니다. 가상 예시로 120만 원이 들어왔다면, 꼭 나갈 돈과 생활비 140만 원에서 20만 원이 모자라요.
- 이번 달 투자는 0원으로 둡니다.
- 모자란 20만 원은 비상금에서 씁니다. 이런 달을 위해 모아 둔 돈이에요.
- 비상금으로도 부족하다면 투자자산 일부를 현금으로 바꾸는 방법도 검토합니다. 투자금을 지키려고 생활비를 빌릴 필요는 없어요.
- 다음에 더 들어온 달이 오면, 쓴 만큼 비상금부터 다시 채웁니다.
이제 최근 6개월 중 가장 적은 달은 120만 원이 됐어요. 꼭 나갈 돈과 생활비를 내기에도 모자란 금액이라, 이 달이 최근 6개월 안에 있는 동안은 매달 정해 두는 투자금이 0원입니다. 비상금이 충분하다면 더 들어온 달에만 투자해요.
짚고 가요
적게 들어온 달에는 투자를 쉬고 비상금으로 메워요. 비상금은 이런 달을 위해 모아 두는 돈이에요.
기준은 매달 다시 확인합니다
매달 들어온 돈을 확인할 때 최근 6개월 목록에 이번 달을 더하고 가장 오래된 달을 빼 보세요. 가장 적은 달이 바뀌면 정해 둔 투자금도 다시 계산합니다. 월세나 생활비처럼 꼭 나갈 돈이 바뀌었을 때도 마찬가지예요.
정리하면, 이렇게 정해요
- 기준을 정할 때 → 최근 6개월 동안 실제로 들어온 돈에서 업무 비용과 따로 낼 세금을 빼고, 가장 적은 달을 봐요
- 매달 정해 둘 투자금은 → 그 달에 꼭 나갈 돈과 생활비를 빼고 남는 범위에서 정해요
- 비상금이 목표에 못 미쳤거나 금리가 높은 빚이 있다면 → 투자는 0원으로 두고 비상금이나 상환부터 해요
- 비상금 목표는 → 3개월치를 첫 목표로 하고, 일이 끊길 수 있는 기간과 부양할 가족을 보고 더 길게 잡아요
- 더 들어온 달에는 → 곧 나갈 돈을 먼저 떼어 둔 뒤, 비상금이 충분하고 금리가 높은 빚이 없으면 투자에 더해요
- 적게 들어온 달에는 → 투자를 쉬고, 모자란 돈은 비상금에서 써요
- 소득이 더 줄거나 필요한 지출이 늘었다면 → 기준 달과 투자금을 다시 계산해요
내 재무 상태부터 확인해요
소득이 달마다 다르다면, 지금 비상금이 한 달 지출의 몇 개월치인지부터 아는 것이 출발점이에요. 3분 진단 결과에서 이 숫자를 함께 보여 줘요. 약 3분 동안 소득과 생활비, 대출 상환액, 비상금, 저축과 투자액을 입력하고 지금 재정 상태를 확인해 보세요.
어림(Eorim)에 대해서
어림은 재정 기상도로 현재의 재무 상태와 투자할 수 있는 돈을 먼저 살펴봐요. 어림지수를 출발점으로 보유 자산과 시장 정보를 내 상황에 맞게 연결하고, 장기적으로 자산을 키워가도록 도와요.
참고 자료
내 재정 상태부터 확인하고, 보유 종목까지 함께 살펴봐요. 지금은 초대받은 분부터 이용할 수 있어요.
어림 초대 신청
이메일을 남기면 이용 안내를 보내드려요.
요청을 받았어요